東大ぱふぇっとがウィブル証券「ダイナミック積立」を解説!株価が下がったら自動で多く買う!
積立投資といえば、毎月3万円、5万円と決めた金額を淡々と投資するのが一般的ですね。
株価が上がっても下がっても同じ金額を買うので、タイミングに悩まなくていい。
長期投資ではとても使いやすい方法ですよね。
ただ、実際に投資をしていると
- こんなに下がっているなら、今月はもっと買いたい
- 逆に、ここまで上がっているなら少し買う量を減らしたい
と思うこともありますよね。
その考え方を自動化したのが、米国株の取引手数料が無料になったウィブル証券の「ダイナミック積立」です!
相場が高いときは少なく、安いときは多く買う。
普通の積立と押し目買いの間を埋めるような仕組みで、個人的にかなり面白いサービスだと思います!
もくじ
- ダイナミック積立とは?
- 通常積立との違い
- 「高い・安い」はどう判断する?
- 実際にいくら買う?
- どんな株やETFが対象?
- ダイナミック積立のやり方
- デメリットもある
- 強い上昇相場では通常積立が有利になる可能性がある
- 暴落時ほど買付余力が必要
- 投資額が一定ではない
- 移動平均線は企業価値そのものではない
- 結局、通常積立とどっちがいい?
ダイナミック積立とは?
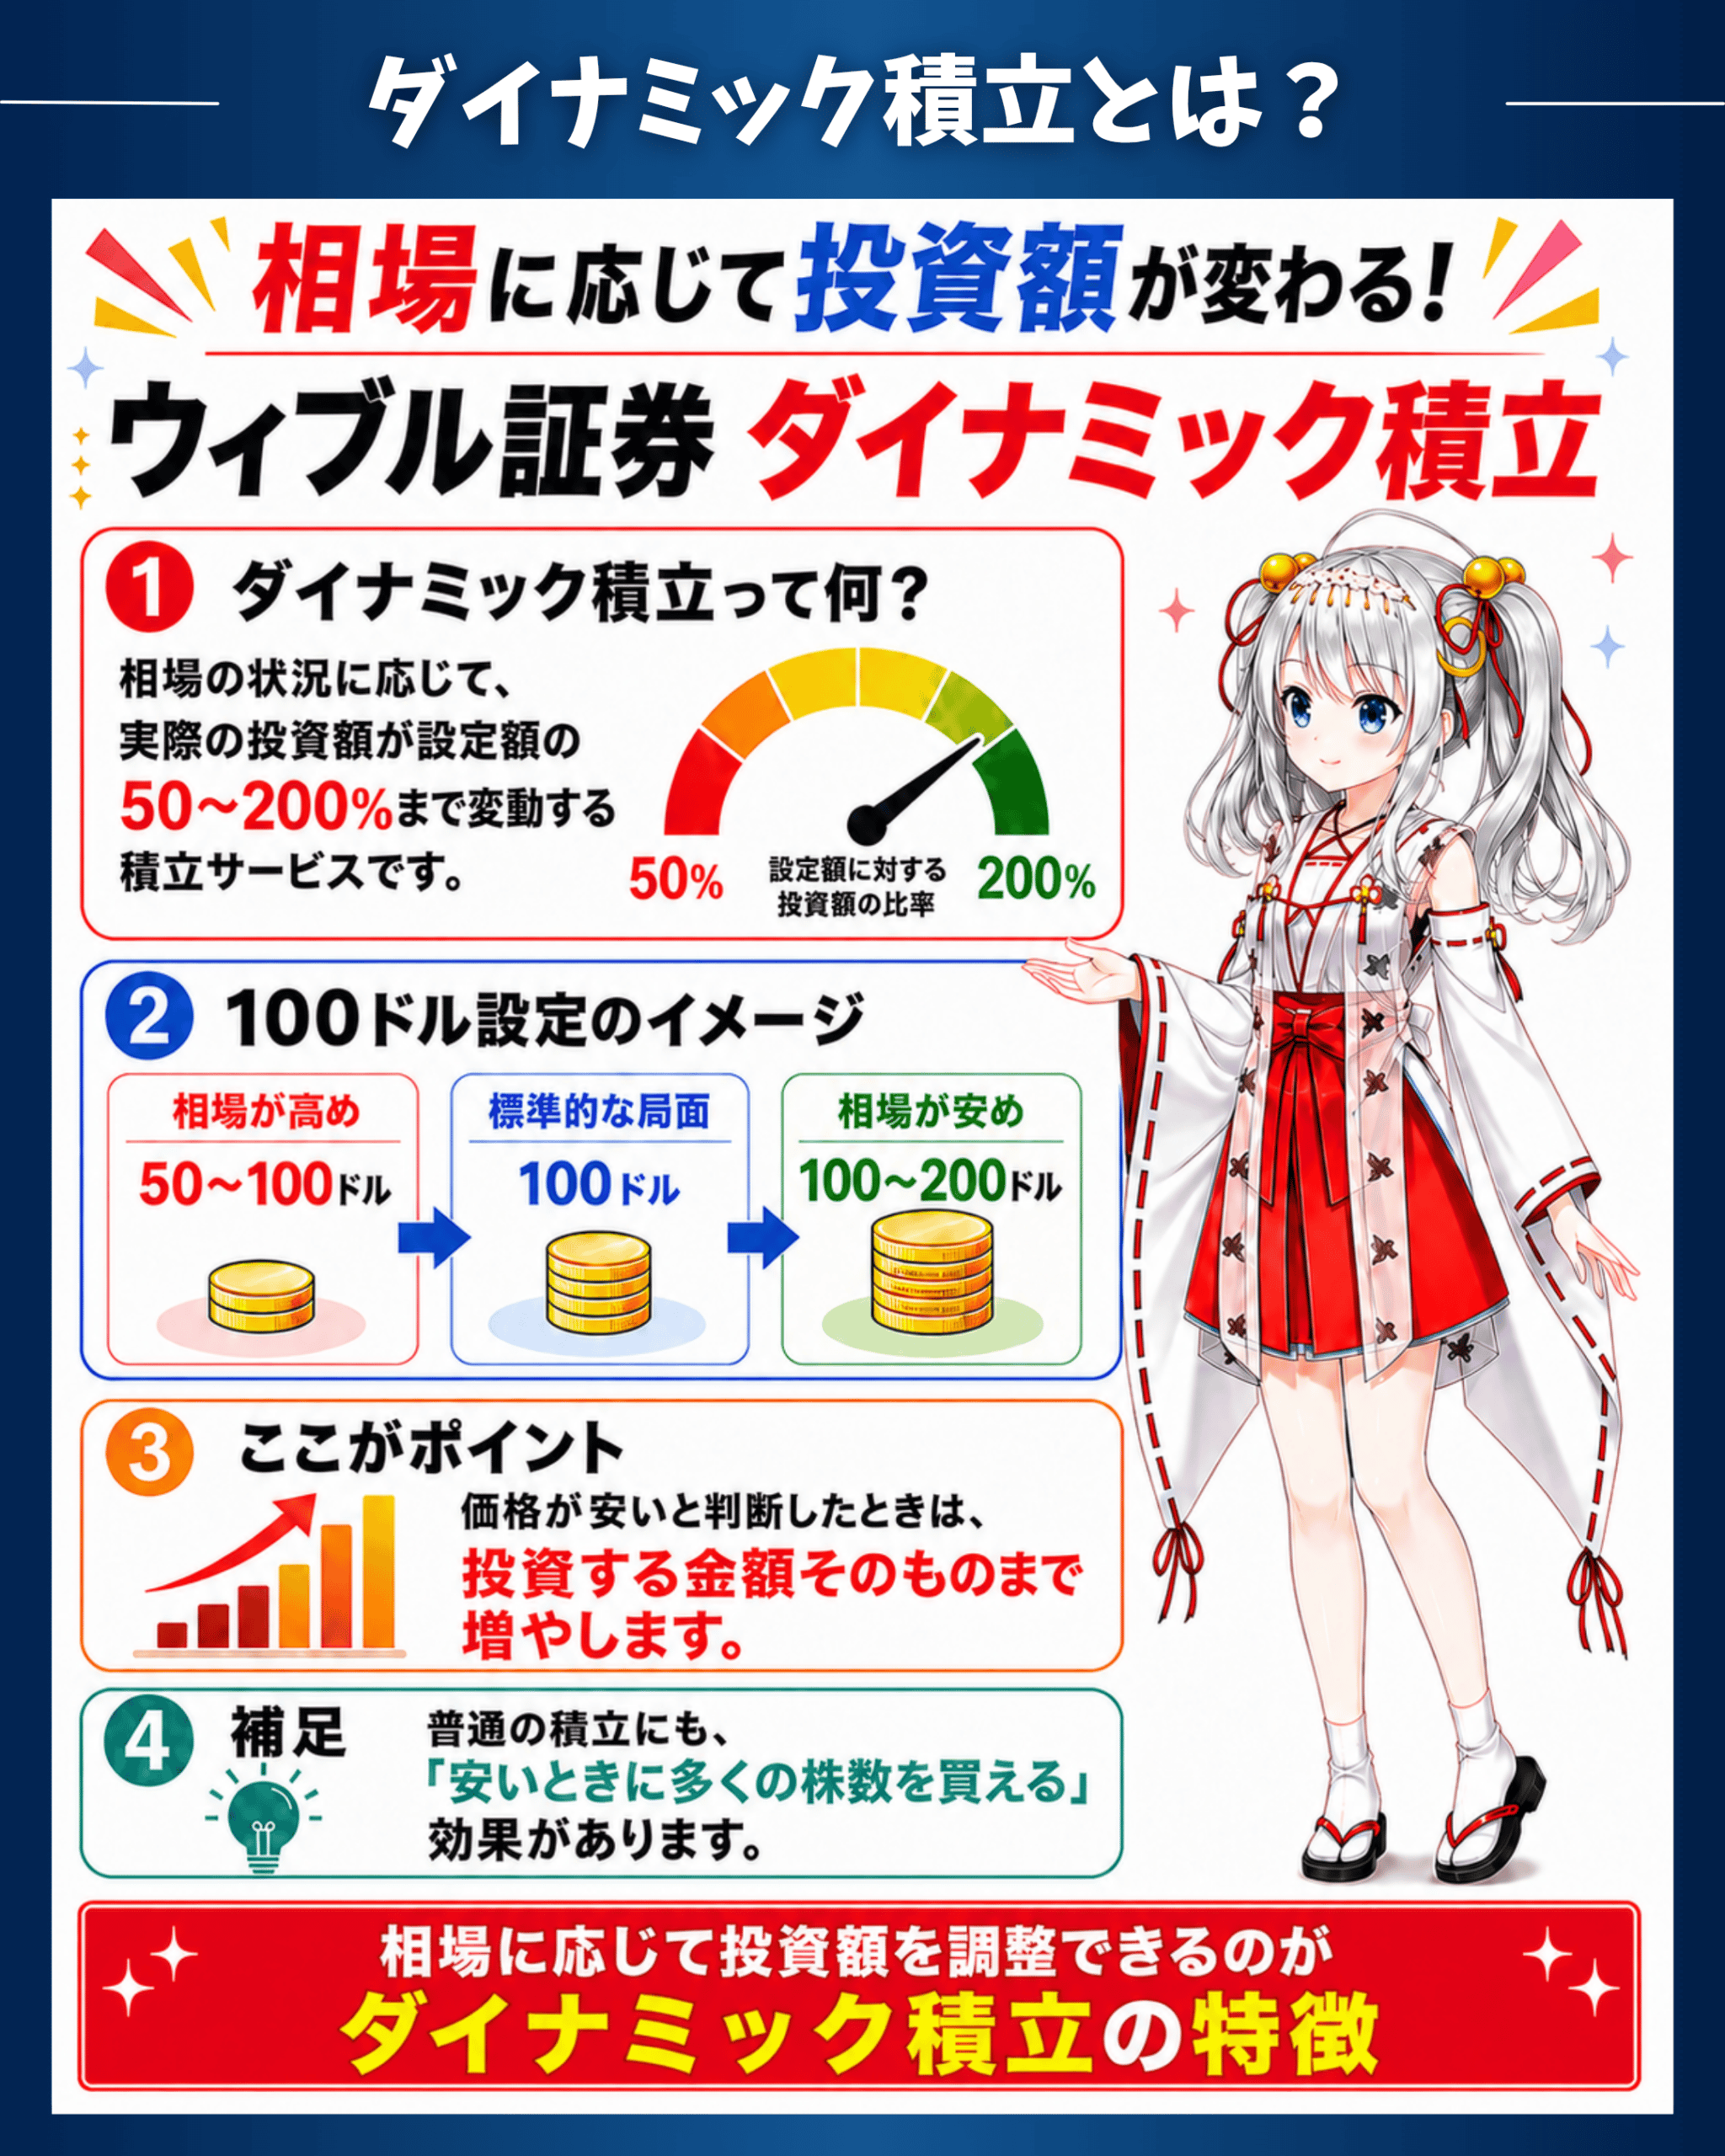
通常の定額積立では、100ドルと設定すれば毎回100ドルを投資します。
株価が上がっても下がっても投資額は変わりません。
一方、ウィブル証券のダイナミック積立では、相場の状況に応じて実際の投資額が設定額の50〜200%まで変動します!
100ドルを基本金額にしていても、条件によって50ドルまで減ることもあれば、200ドルまで増えることもあります。
ここで大事なのは、普通の積立にも「安いときに多くの株数を買える」という効果があることです。
100ドルを投資するとして、株価100ドルなら1株、50ドルなら2株買えます。
いわゆるドルコスト平均法ですね。
ダイナミック積立はさらに一歩進んで、価格が安くなったと判断したときには投資する金額そのものまで増やします。
通常積立は「安くなったので、同じ100ドルで多くの株数を買う」
ダイナミック積立は「安くなったので、多くの株数を買えるうえに投資額まで増やす」
ここが一番大きな違いですね。
通常積立との違い
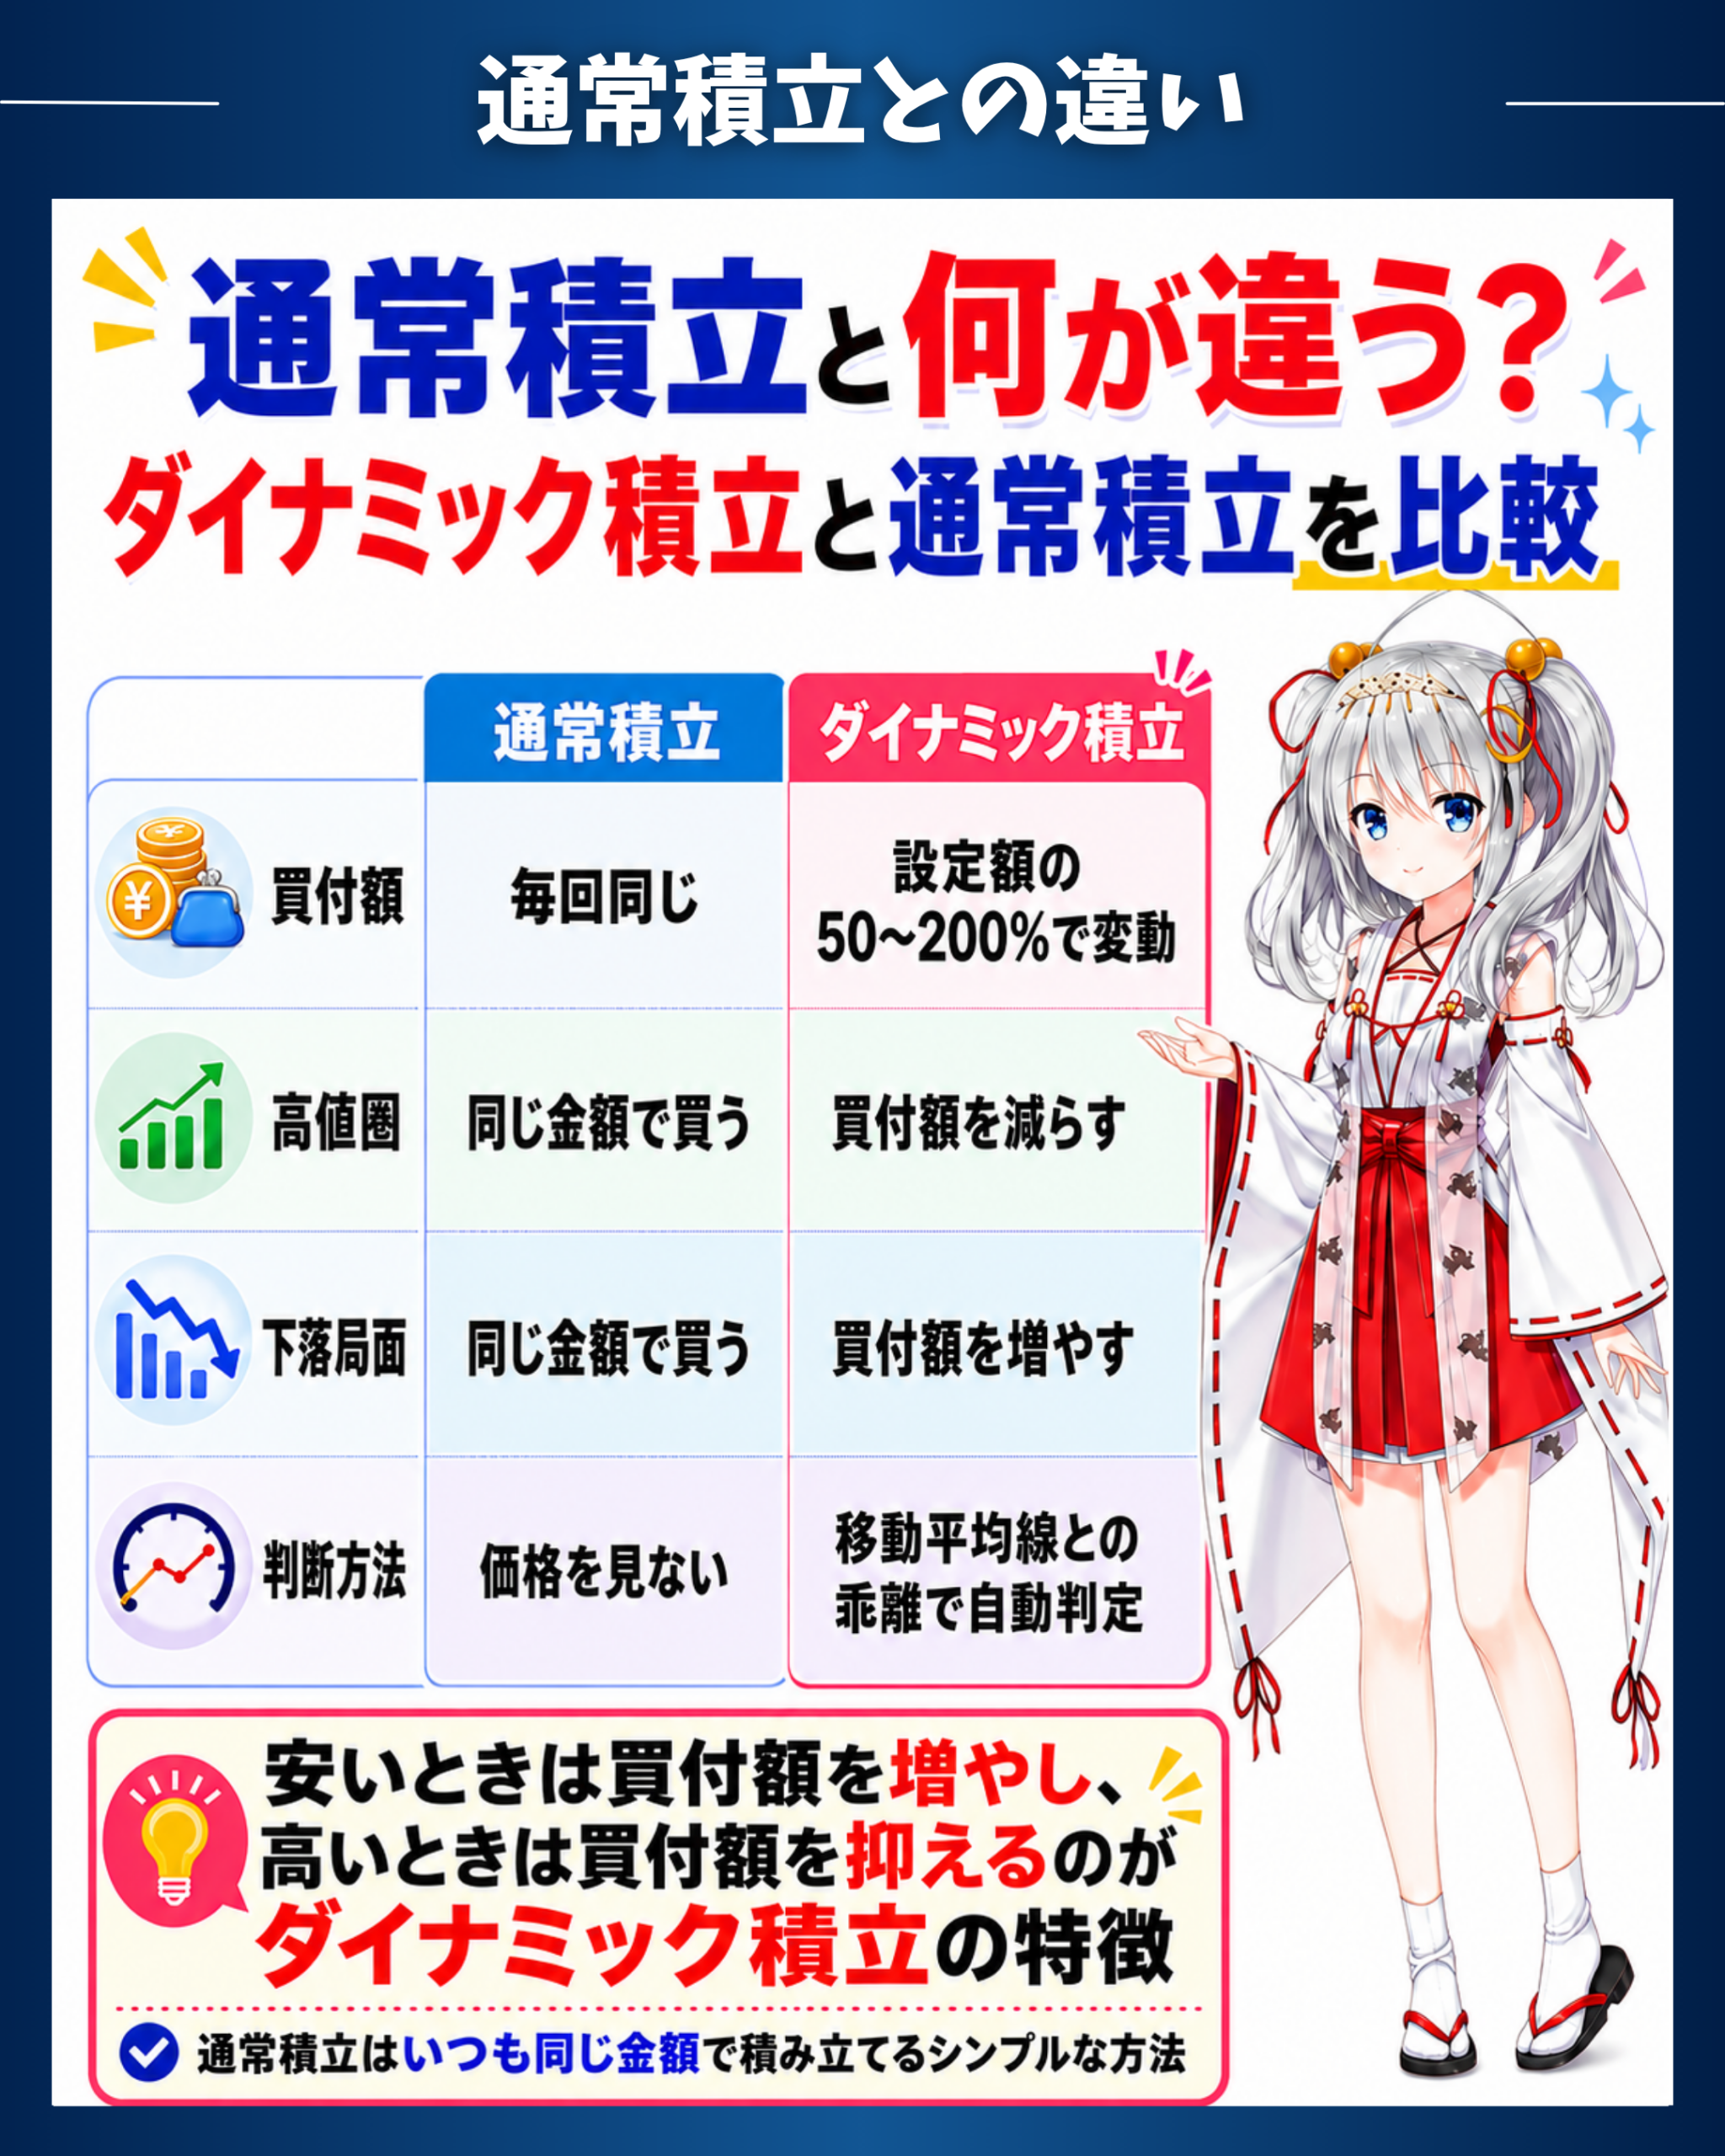
通常積立の最大の魅力は、とにかくシンプルなことです。毎月の投資額が一定なので家計管理もしやすく、相場が高いか安いかを考える必要もありません。
一方のダイナミック積立は、通常積立の手軽さを残しながら、価格水準によって投資額を自動で変えてくれます!
「高い・安い」はどう判断する?
では、ダイナミック積立は何を見て「今は高い」「今は安い」と判断するのでしょうか。
そこで使われるのが移動平均線です。
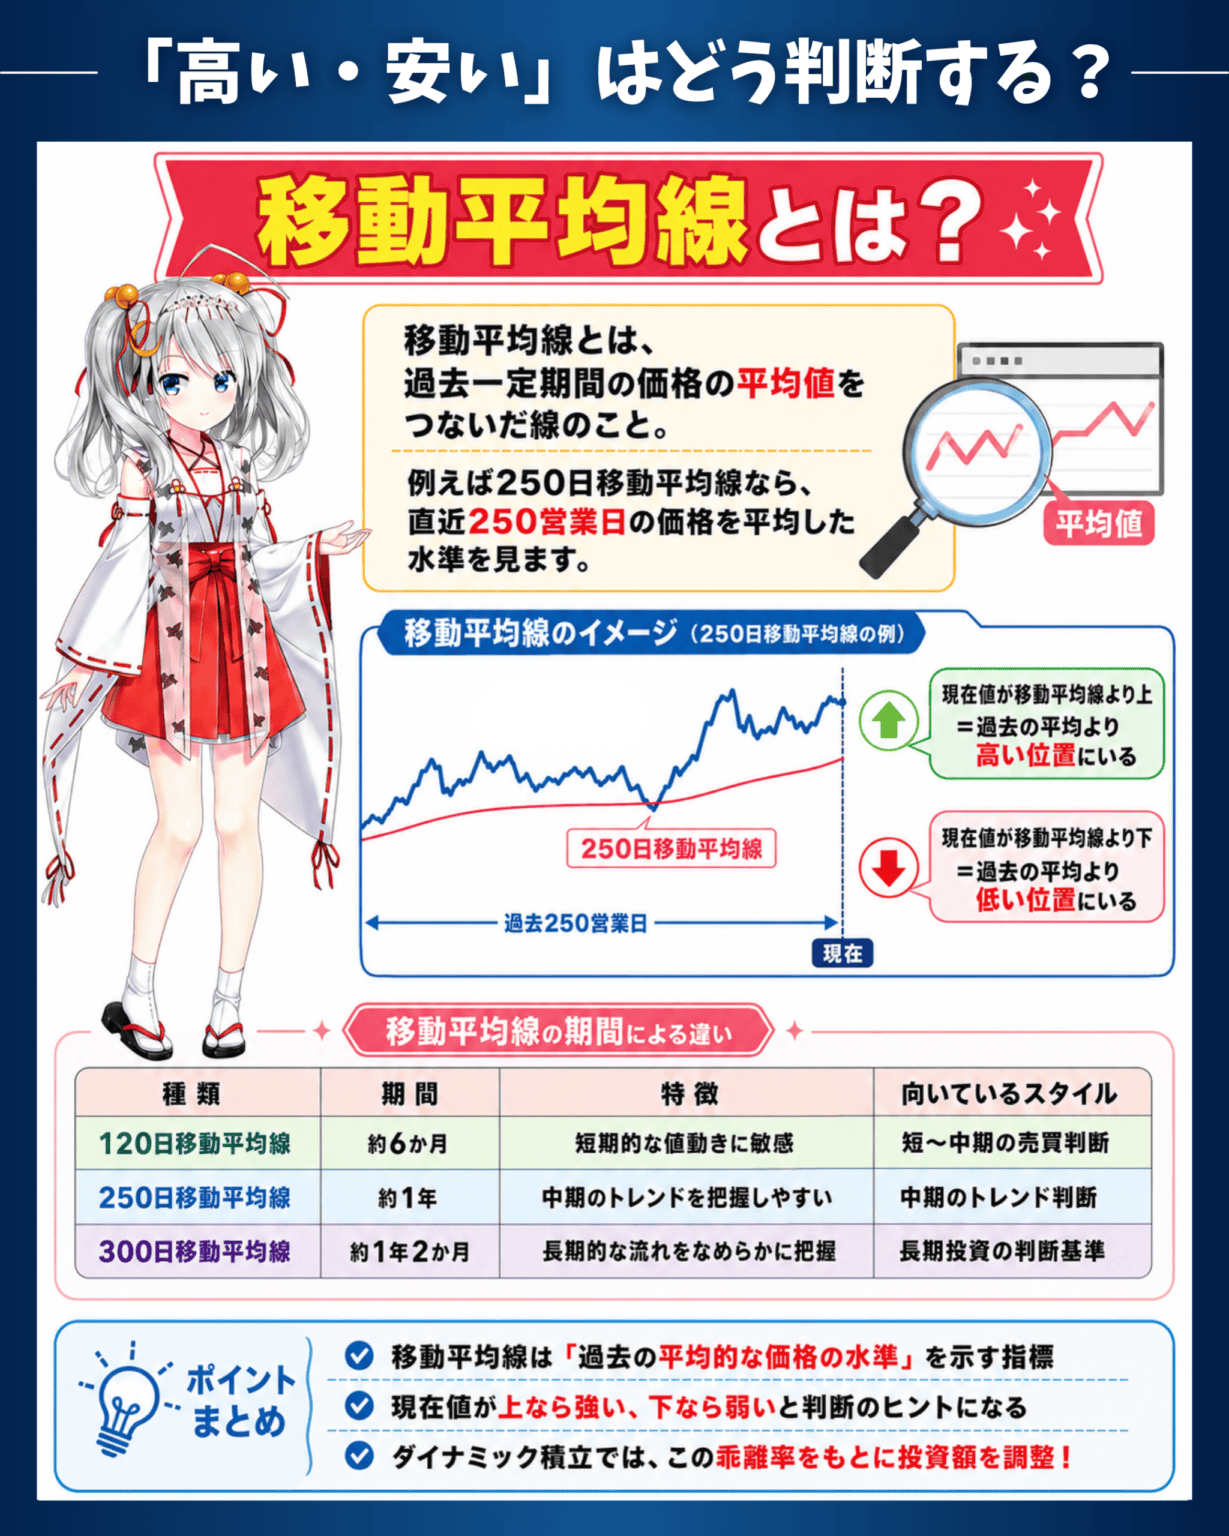
移動平均線とは、過去一定期間の価格の平均値をつないだ線のこと。
例えば250日移動平均線なら、直近250営業日の価格を平均した水準を見ます。
現在の価格が移動平均線より上なら過去の平均より高い位置、下なら低い位置にいると考えることができます。
ダイナミック積立では、
- 120日
- 250日
- 300日
の3種類から移動平均期間を選べます。
さらに基準とするベンチマークの対象も、
- 積立する銘柄
- S&P500
- NASDAQ
- ダウ工業株価平均
から選択できます。
例えば個別株を積み立てる場合、その銘柄自身の移動平均線を基準にすることもできますし、NASDAQなどの株価指数を基準にして投資額を調整することもできます。
積立する銘柄だけではなく、指数を基準にできるのは面白いですね!
どれを選べば必ず有利になるというものではありませんが、「何を基準に買付額を増減させたいのか」を考えて選ぶことができます。
ただし、ここは勘違いしないようにしたいところですが、移動平均線より下だからといって、その企業が本質的に「割安」という意味ではありません。
PERや利益、将来の成長性から企業価値を計算しているわけではなく、あくまで過去の価格との比較です。
実際にいくら買う?
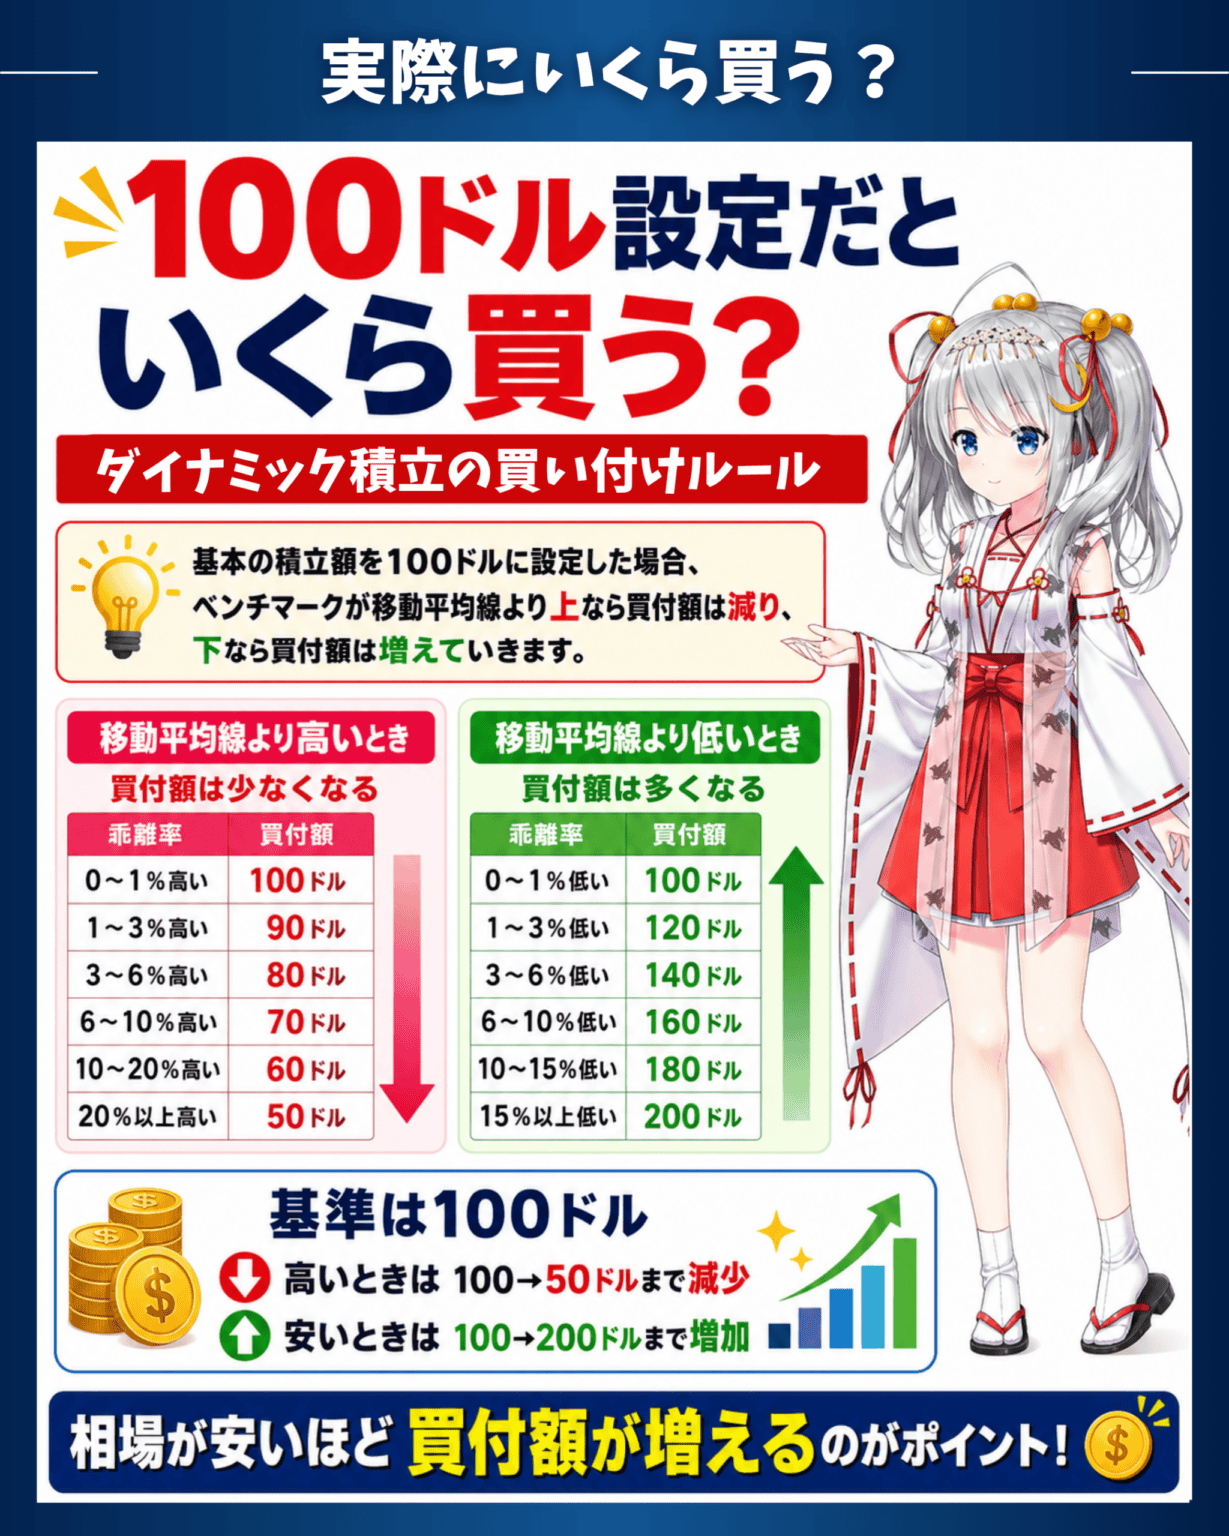
基本の積立額を100ドルに設定した場合、
ベンチマークが移動平均線より高いと、
- 1%以下なら100ドル
- 1%超〜3%以下なら90ドル
- 3%超〜6%以下なら80ドル
- 6%超〜10%以下なら70ドル
- 10%超〜20%以下なら60ドル
- 20%超なら50ドル
と買付額が減っていきます。
逆に移動平均線より低いと、
- 1%未満なら100ドル
- 1%以上〜3%未満なら120ドル
- 3%以上〜6%未満なら140ドル
- 6%以上〜10%未満なら160ドル
- 10%以上〜15%未満なら180ドル
- 15%以上なら200ドル
と買い付け額が増えていきます。
つまり設定額100ドルでも、実際の買付額は50〜200ドル。
上限と下限では4倍の差があります。
これがダイナミック積立の面白いところ。
大きく上昇している場面では買いすぎを抑え、大きく下落している場面では積極的に買い増す。
その判断を毎回自分でする必要がありません。
暴落したら多く買う。言葉にすると簡単ですが、実際の暴落時には「まだ下がるかも」と怖くなってしまうものです。
ダイナミック積立なら、平常時に決めたルールに従って機械的に買付額を増やしてくれます。
どんな株やETFが対象?株価指数連動のETFにも投資可能?
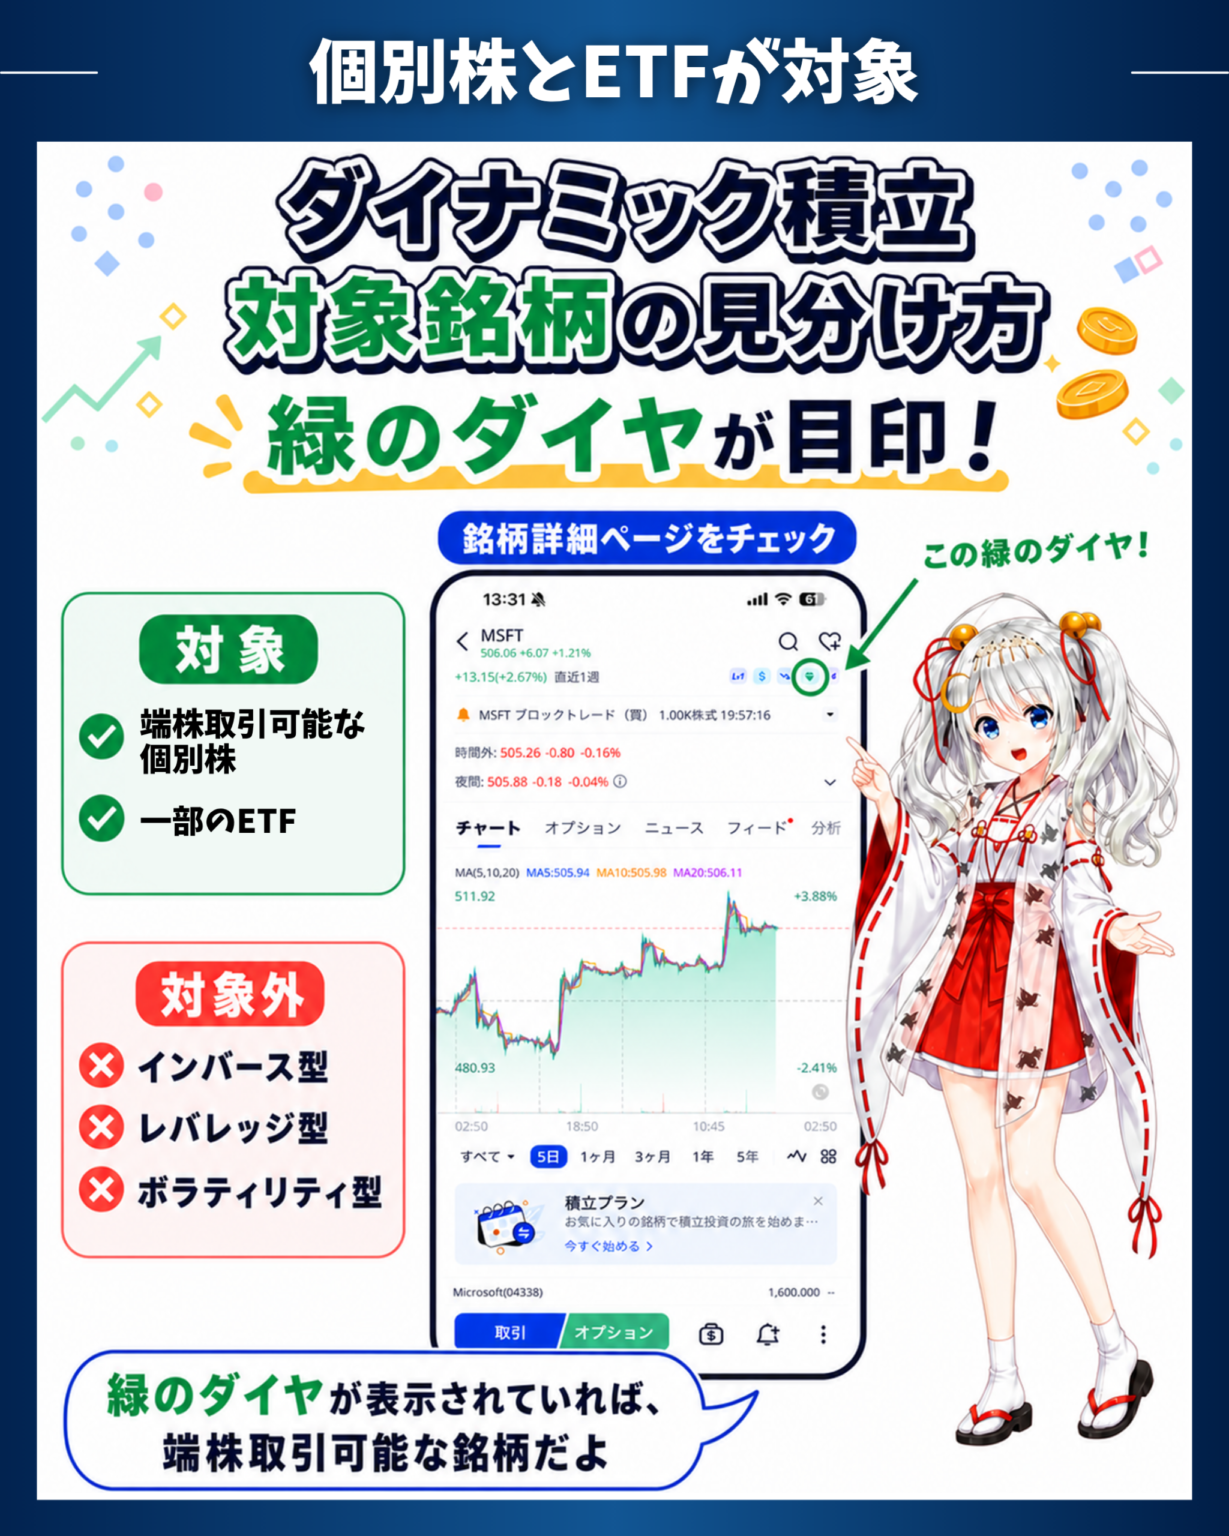
ダイナミック積立の対象は、端株取引可能な個別株と一部のETF(インバース型やレバレッジ型、ボラティリティ型を除く)です。
ダイナミック積立が可能な銘柄には、銘柄詳細ページに緑色のダイヤモンドアイコンが表示されます。もちろん、S&P500指数やナスダック100指数、全世界の株式の動きに連動するETFも購入することができます。
ダイナミック積立は1株未満で投資できるため、1株の価格が高い米国株でも金額を指定して積み立てやすいのは大きなメリットですね!
一方、インバース型ETF、レバレッジ型ETF、ボラティリティ型ETFはダイナミック積立の対象外です。
積立頻度は毎週、隔週、毎月から選択できます。ダイナミック積立の設定金額は2〜125,000ドルです。
ダイナミック積立のやり方
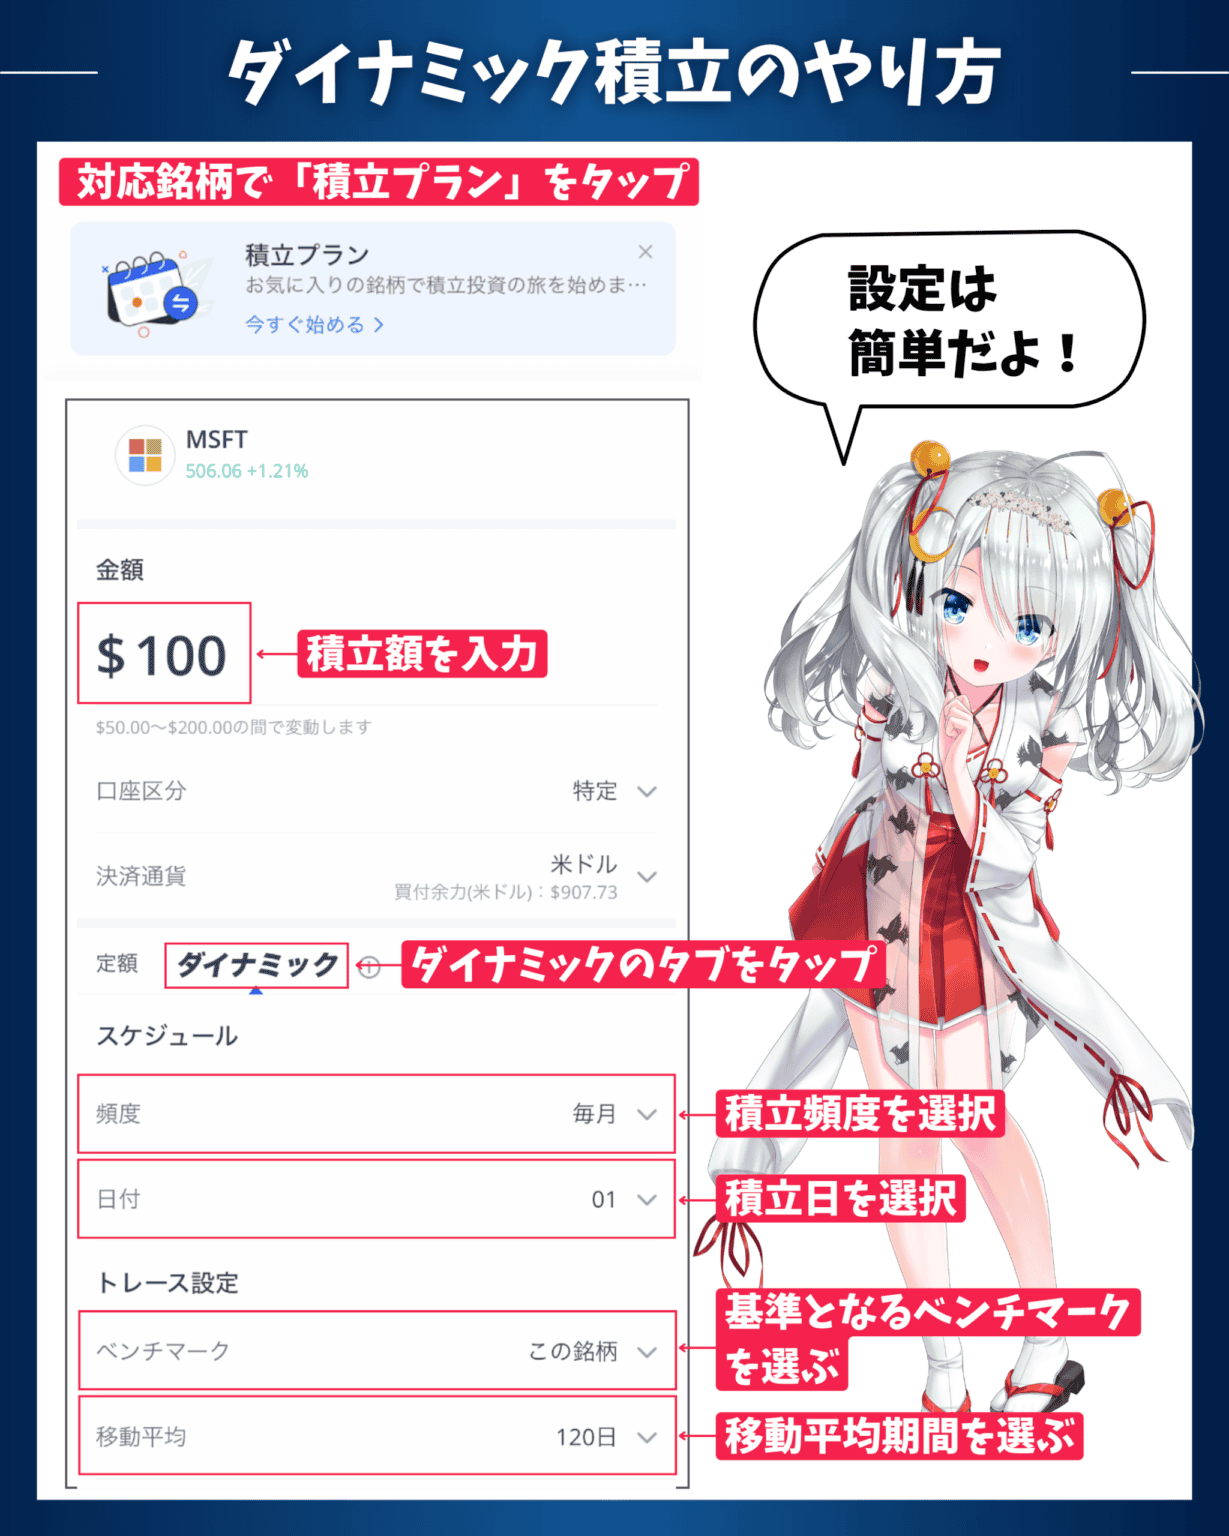
- 積み立てたい銘柄の詳細ページを開く
- 「積立プラン」をタップ
- 基本の積立金額を設定
- 「ダイナミック」のタブを選択
- 積立頻度を「毎週・隔週・毎月」から選択
- ベンチマークとする比較指標を「積立する銘柄・ETF、S&P500、NASDAQ、ダウ工業株価平均」から選択
- 移動平均期間を「120日・250日・300日」から選択
- 設定内容を確認して完了
設定後は、選んだベンチマークと移動平均線の乖離率に応じて、実際の買付額が自動で調整されます。
設定内容を変更・停止したい場合は、「資産」→「定額積立プラン」→「RSP積立注文」から対象の注文を選び、「変更」または「キャンセル」で手続きできるよ。
デメリットもある
ダイナミック積立は通常積立の完全な上位互換ではありません。
・強い上昇相場では通常積立が有利になる可能性がある
株価が移動平均線を上回るほど買付額を減らすため、そのまま上昇が続けば100%買い続ける通常積立の方が多くの資金を市場に投入できます。
・暴落時ほど買付余力が必要
設定額100ドルでも最大200ドルまで買うため、下落局面に備えて余裕資金が必要です。資金不足の場合は積立が実行されません。
・投資額が一定ではない
毎月決まった金額だけ投資したい人には通常積立の方が管理しやすいです。
・移動平均線は企業価値そのものではない
過去の価格との比較なので、移動平均線より下だから必ず割安とは限りません。
結局、通常積立とどっちがいい?
毎月決まった金額を投資したい、相場を気にせず淡々と買い続けたい、家計管理をシンプルにしたい。そんな人には通常積立が向いています。
一方で、「暴落したらもっと買いたい」「高値圏では少し投資を抑えたい」「でも自分でタイミングを判断すると感情が入る」という人には、ダイナミック積立がかなり面白い選択肢ですね。
普通の積立が「いつ買うかを考えない投資」だとすれば、ダイナミック積立は「いつ買うかは考えない。でも安くなったら多く買う投資」。
相場の未来を予想する必要はない。でも価格水準は完全には無視しない。積立投資の手軽さを残しながら、「安いときに多く買う」を自動化できる。
これまで暴落のたびに「もっと買っておけばよかった」と思っていた人にとって、ダイナミック積立はかなり相性の良い仕組みですね!
著者
東大ぱふぇっと
東京大学卒、同大学院修了の専業投資家。相場予測noteはSNSで口コミと評判が広がり、累計販売数20万部を突破。SNS総フォロワー数は20万人を超える。新卒1年目で資産2000万円を達成。その後独立し、20代で億り人となり、東大卒業後7年で資産10億円を築いた。note株式会社から投資の専門家として公式認定を受けるほか、日経新聞、CNBC、東洋経済、ダイヤモンド・ザイなど多数の有力メディアにも掲載。著書に『東大卒億り人が考案したロジカル株式投資』(SBクリエイティブ)。X(旧Twitter)やnote、ブログなどで情報発信中。
東大ぱふぇっとX(旧Twitter):https://x.com/utbuffett
東大ぱふぇっとnote:https://note.com/utbuffett/
東大ぱふぇっとブログ:https://selfinvest.net/