0DTEオプショントレード(その2)米国の個人投資家にも人気の0DTE「アイアンコンドル」
はじめに
「その1」では、0DTE(ゼロ day to expiry)オプションの基本概念と、ジャクソンホール講演という重要イベント下での「買い」の戦略(ロングストラドル)について解説した。低資金で大きなレバレッジ効果を狙える買い戦略は魅力的である一方、相場が大きく動かなかった場合には支払ったプレミアムを全額失うリスクを伴う。
これに対し、オプション市場に存在する可能性がある構造的な優位性(エッジ)を味方につけて、少しでも有利な戦い方ができないだろうか。
オプション市場に存在する可能性のある構造的優位性の1つは、「市場が予測する変動量(Expected Move:EM / Implied Volatility:IV)は、実際の変動量(Actual Move:AM / Realized Volatility:RV)よりも過大に評価されやすい(Overestimated)」という点である。つまり、オプションのプレミアム(保険料)は統計的に「高め」に売買されていることが多いのだ。
本コラムでは、この過大評価されたリスクプレミアムを回収するために、0DTEの「売り」を中心としつつも、最大損失額をあらかじめ把握し、自己のリスク許容度に応じて最大損失額をコントロールするための買いヘッジを入れるアイアンコンドル及びアイアンバタフライ戦略のシステムトレードについて解説する。米国の個人投資家の間でも大変人気のある戦略である(※以下記事参照)。
出所:https://www.bloomberg.com/jp/news/articles/2025-11-16/T5TV21KK3NY800#gsc.tab=0
1. 0DTEアイアンコンドル/アイアンバタフライ戦略の基本コンセプト
0DTEオプションの売り戦略(ショートストラドル・ストラングル)における最大のリスクは、突発的な大暴騰・大暴落(ガンマ・リスク)による無限大の損失である。特に原資産を直接売買しない差金決済の指数オプション(XSP等)であっても、単体(ネイキッド)のオプション売りは許容できない損失をもたらす可能性がある。
そこで活用するのが、「アイアンコンドル」および「アイアンバタフライ」である。どちらもクレジットスプレッド(売りの外側に買いを組み合わせる手法)を上下に構築することで、最大損失をあらかじめ限定した状態でタイムディケイ(時間の経過による価値の減価)を享受する戦略である。
※アイアンコンドル: OTM(アウトオブザマネー=現在の原資産価格よりも高いコール、低いプット)の権利行使価格のコールとプットを売り(ショートストラングル)、さらにその外側を買う。レンジ内に収まる確率を高め、勝率を重視する戦略。
※アイアンバタフライ: ATM(アットザマネー=現在の原資産価格に最も近い権利行使価格)のコールとプットを同時に売り(ショートストラドル)、その外側を買う。中央ピンポイントでの最大利益を目指す戦略。
2. エントリー条件(フィルターの設定)
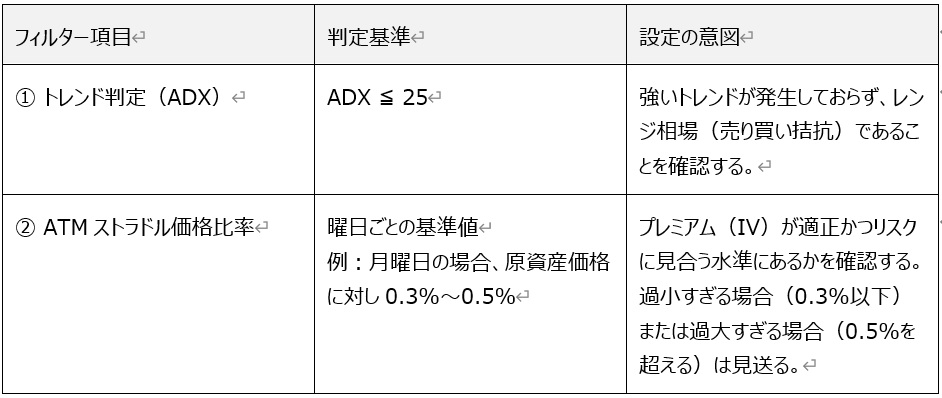
0DTEの売り戦略を機械的に行う(システムトレード化する)にあたっては、優位性が立ち上がるタイミングのみを厳選するフィルタリングが不可欠である。もっとも、そのフィルターの有効性が問題となるのであるが、これを検討するのは別稿に譲るとして、本コラムでは、一つの例として、あるフィルターを設定し、その条件を満たすタイミングで取引を行った場合の結果について説明しようと思う。例えば、以下の2つの条件を同時に満たした場合にのみエントリーを行うという条件で検討してみよう。
考え方としては、目先の相場の荒れの小さいこと(顕在化したリスクが存在しないこと、投資家が恐怖感をいだいている状態ではないこと)、一方で、オプションプレミアムがほどほどに高い値であること、など仮説を立て、過去のデータを用いて検証する等、各自行ってみると良い。本コラムでは、目先の相場の荒れについてはADXという指標を用い、これが25pt以下(一般にトレンドがない状態とされる基準)の場合という条件をつけてみた。また、曜日ごとの特徴(重要な経済発表の存在など)を各曜日のデータから分析してみるのも面白いだろう。ここでは、月曜日を例に、マーケットが開いた時のATMのストラドルのプレミアムが原資産価格に対して何%であればエントリー可能かを検討した。残り数時間のオプションなので、ブラック・ショールズモデルに基づいた分析は正確ではない可能性もあるため、ここでは単純に、オプション価格合計が原資産価格に対してどれぐらいか、とした(これによりブラック・ショールズモデルは不要になり、計算機があれば足りることになるメリットがある)。データの詳細は省くが、例えば月曜日であれば、ATMストラドルのプレミアムが原資産価格に対して0.3%〜0.5%程度のときには比較的相場の動きが小さい(プレミアムより原資産の価格変動が小さかった)といったような情報が得られた(筆者調べ)。プレミアムが0.3%以下の場合は、オプションプレミアムが過小評価されている可能性が高いと推測できるかもしれない。また、逆に0.5%を超える値付けがなされている場合は、オプションの値付けより大きく動く結果となることが多かった。高い値付けは、原資産が大きく動く可能性が高いというコンセンサスの現れであり、そのような場合、そのコンセンサスを超えるような動きが出ることも多い(予想精度が低い)のかもしれない。
フィルターの設定例
3. 実際のトレード事例解説(XSP 0DTE)
以下では、実際の市場データ(XSP:ミニS&P500指数オプション)を用いた検証事例を見ていこう。
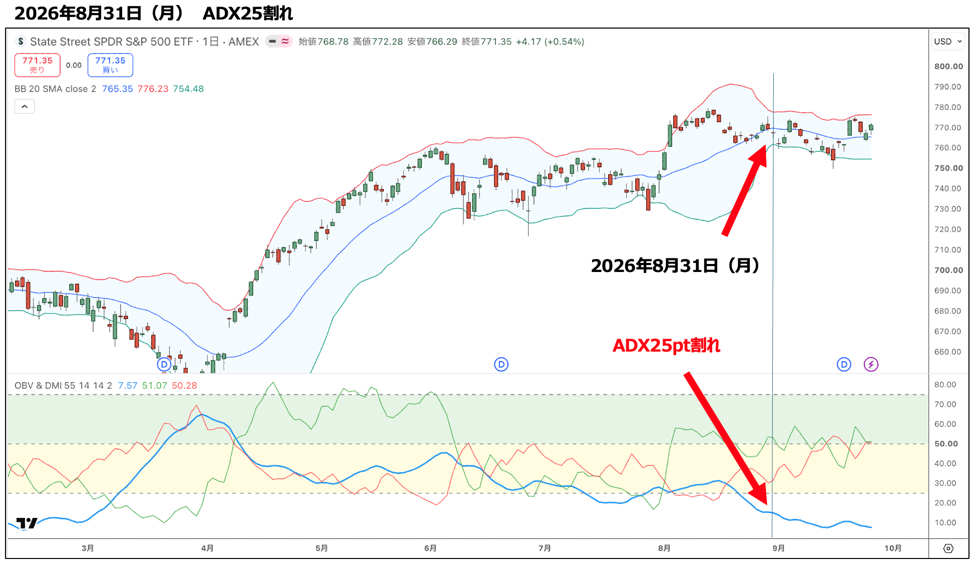
事例①:2026年8月31日(月)― 条件合致によるトレード
出所:TradingView
米国東部時間午前9:30時点で、XSP株価は769pt。ADXは25以下でトレンドなしを示す。ATM(769)のストラドル価格は2.58ドル(原資産に対し約0.34%)であり、月曜日のエントリー基準(0.3%〜0.5%)を満たしていた。
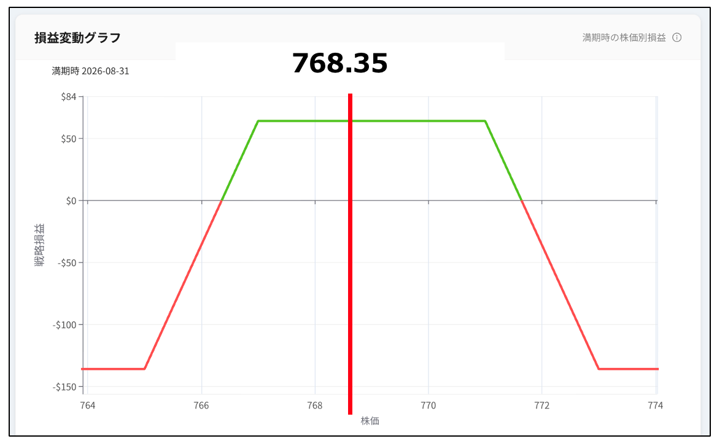
・アイアンコンドル: P765買 + P767売 +C771売 + C773買(受取プレミアム:0.64ドル)
出所:mf-Boost
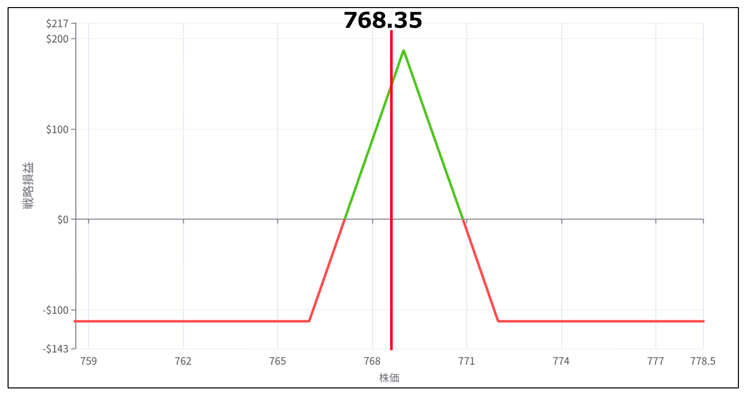
・アイアンバタフライ: P766買 + P769売 +C769売 + C772買(受取プレミアム:1.87ドル)
出所:mf-Boost
【結果】
取引終了時(16:00)のXSP終値は768.35ptとなり、設定したレンジ内に収まった。
アイアンコンドル: 全てのオプションが無価値(0)で満期を迎え、受取額の+64ドル(100%利益)を獲得。
アイアンバタフライ: P769がわずかにインザマネー(0.65ドルの支払い)となったものの、受取プレミアム1.87ドルから差引し、+122ドル(1.87 - 0.65 = 1.22)の利益となった。
事例②:2026年9月14日(月)― 条件合致によるトレード
出所:TradingView
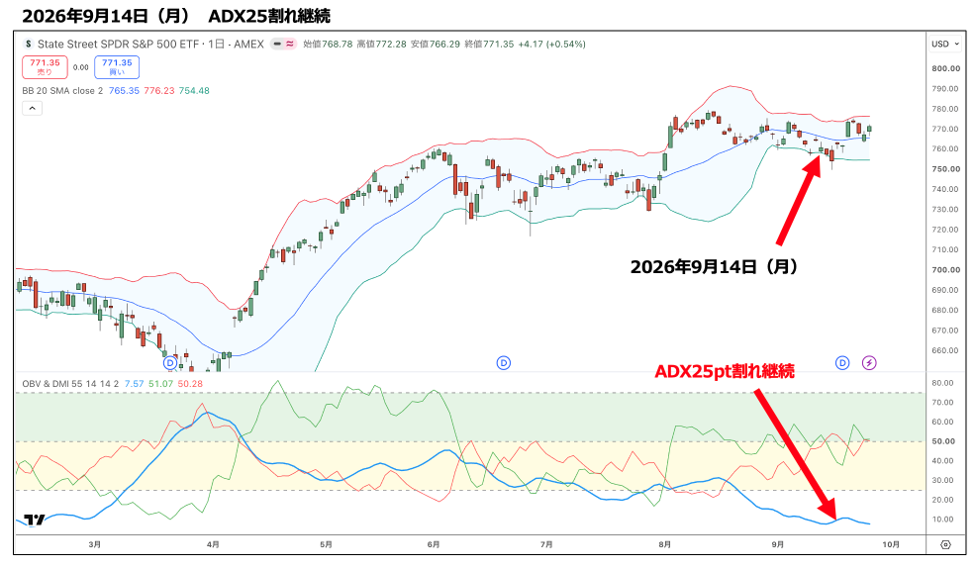
ADXは25割れを継続。取引開始時点(米国東部時間午前9:30)のXSP株価は760.33pt、ATMストラドル価格は2.62ドル(約0.34%)と基準を満たした。
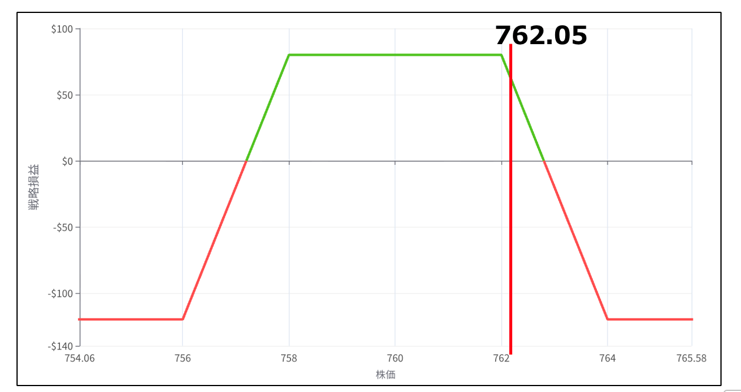
アイアンコンドル: P757買 + P759売 + C762売 +C764買(受取プレミアム:0.80ドル)
出所:mf-Boost
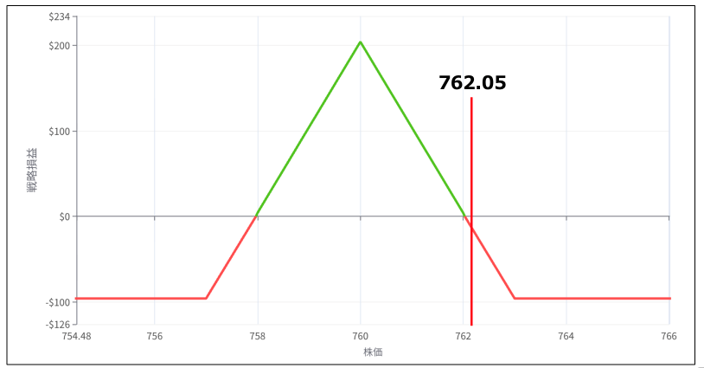
・アイアンバタフライ: P757買 + P760売 +C760売 + C763買(受取プレミアム:2.04ドル)
出所:mf-Boost
【結果】
終値は762.05ptで着地した。
アイアンコンドル: C762が0.05ドルだけインザマネー清算となったが、+75ドル(0.80 - 0.05 = 0.75)の利益だった。
アイアンバタフライ: C760が2.05ドルの支払いとなり、-1ドル(2.04 - 2.05 = -0.01)のわずかな損失にとどまった。
事例③:2026年9月21日(月)― フィルターによる見送り(ノーエントリー)
9月21日(月)の取引開始時、XSP株価769.52ptに対し、ATMストラドル価格は2.03ドル(約0.26%)であった。月曜日の基準(0.3%以上)を下回っていたため、システムルールに基づき「エントリー見送り」と判定された。
実際にこの日の相場は一方的な上昇トレンドを描き、終値は776.48ptまで大きく上昇した。アイアンコンドル等を仕掛けていた場合、コール側が突き抜けて最大損失を被っていた場面である。もちろん、このようなルールは過去のデータに基づくものである以上、確実に機能するということはできないが、エントリー時に、オプションの値付けが割安か割高かを判定することには一定の意味があるものと考える。
4. まとめ
0DTEオプションの売り戦略(アイアンコンドル/アイアンバタフライ)の醍醐味は、市場に存在する「過大評価されたリスクプレミアム」を短時間で安全に手に入れる点にある。また、スプレッドポジション(大外に買い注文を入れているポジション)にすることであらかじめ最大損失額を自身の許容範囲内に限定でき、精神的ストレスを抑えた取引が可能である。
勝率の高いアイアンコンドル(なお、勝率が高いことと期待値は別問題である=勝率が高ければ負けた時大きく負ける傾向があり、勝率が低くとも、勝つときに大きく勝てる可能性があることで取引は成立する)、ピンポイントで高いリターンを狙えるアイアンバタフライ(そのかわり最大利益になる確率は低い)を使い分けつつ、ADXやATMプレミアム率といった客観的な指標でフィルターをかけるなど、理論と実際の結果から分析して投資家が各自優位性があると信じる取引ルールを構築できる可能性がある。もっとも、このようなフィルターを設定する場合は、あくまで過去のデータ上のものであり、必ずしもこれからの取引に有効かどうかはわからないこと、数値を過度に適合化させてもそのとおりにはならないこと(カーブフィッティングのドグマに陥らないようにすること)を肝に銘じておくべきである。
続く「その3」では、指数デイトレから視点を変え、個別株の決算発表前に見られる「IV高騰とタイムディケイの攻防」を活用したアイアンコンドル戦略について解説したい。
※本稿は特定の投資行動を推奨するものではございません。